Reforma tributária para incorporadoras entra na fase prática
A reforma tributária para incorporadoras está deixando de ser uma discussão sobre o futuro para se tornar uma pauta operacional dentro das empresas.
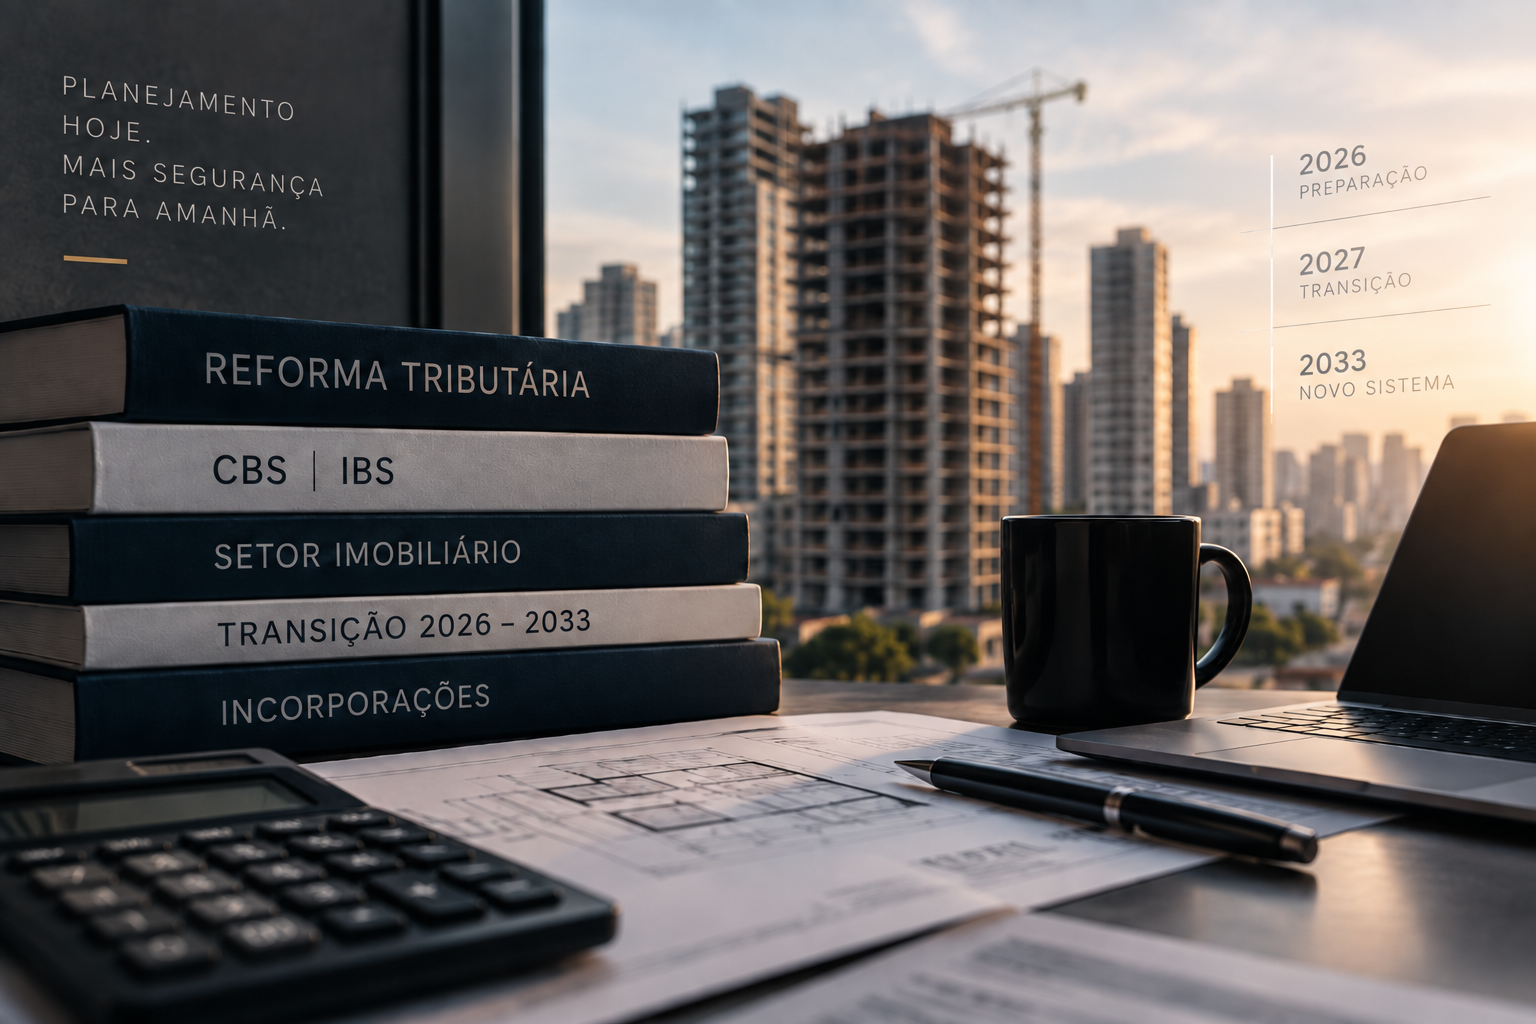
Com a transição para CBS e IBS avançando, novos documentos fiscais sendo implementados e regras específicas para o setor imobiliário começando a ganhar forma, 2027 exige preparação ainda em 2026.
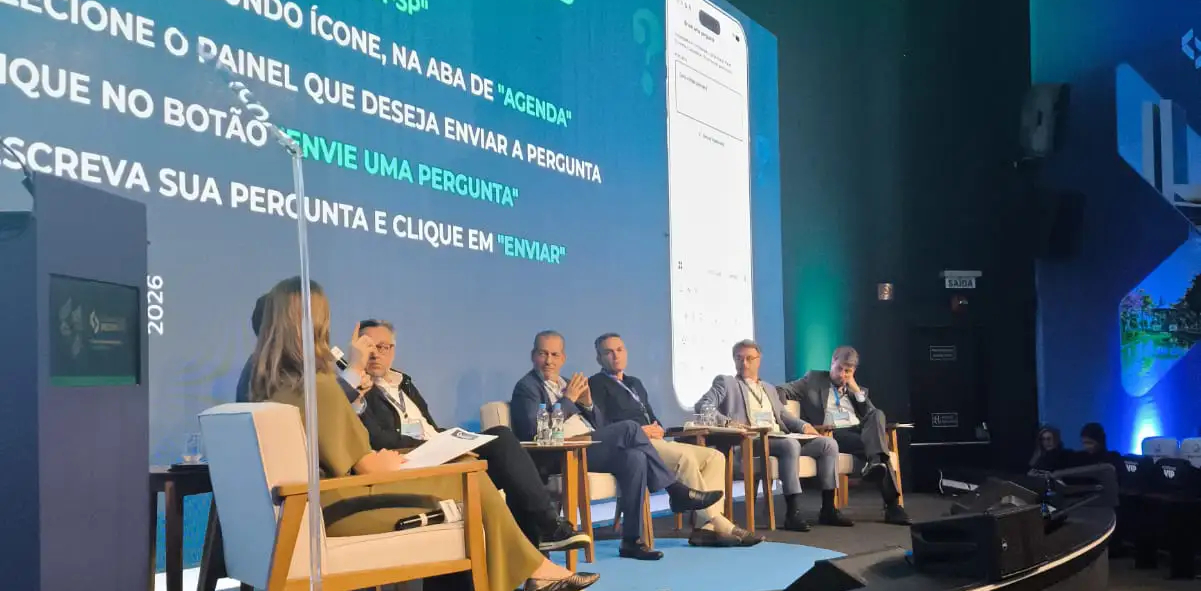
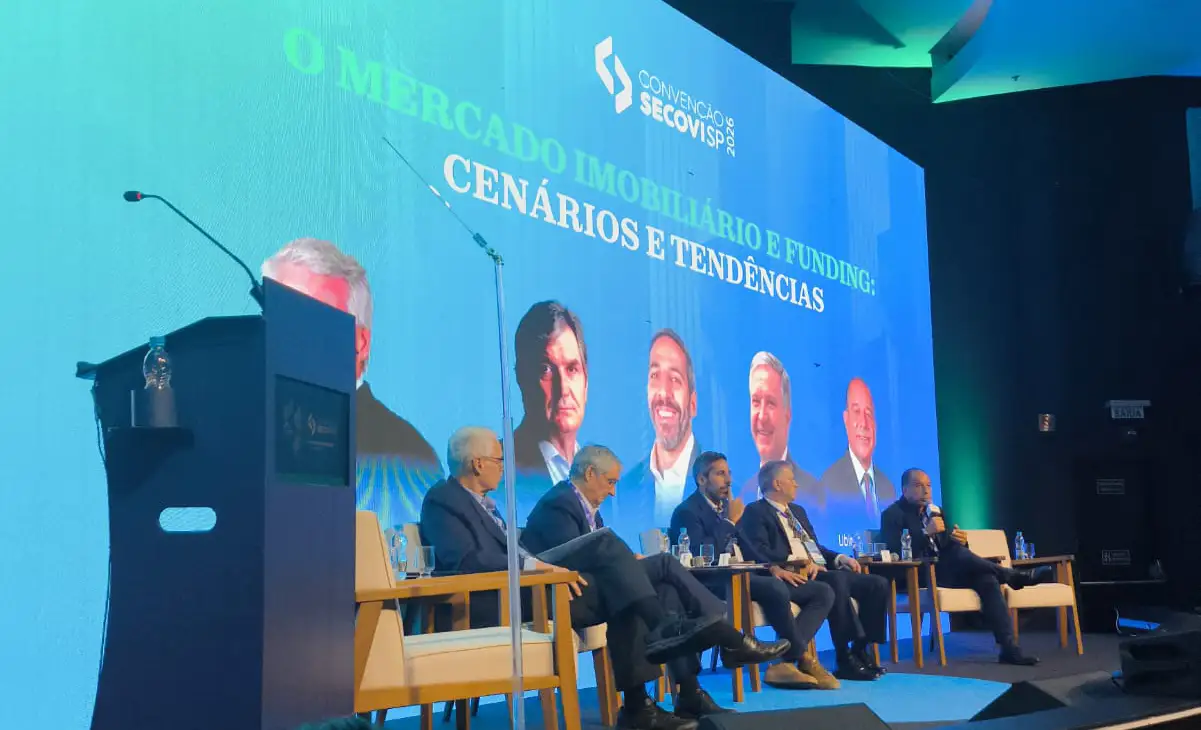
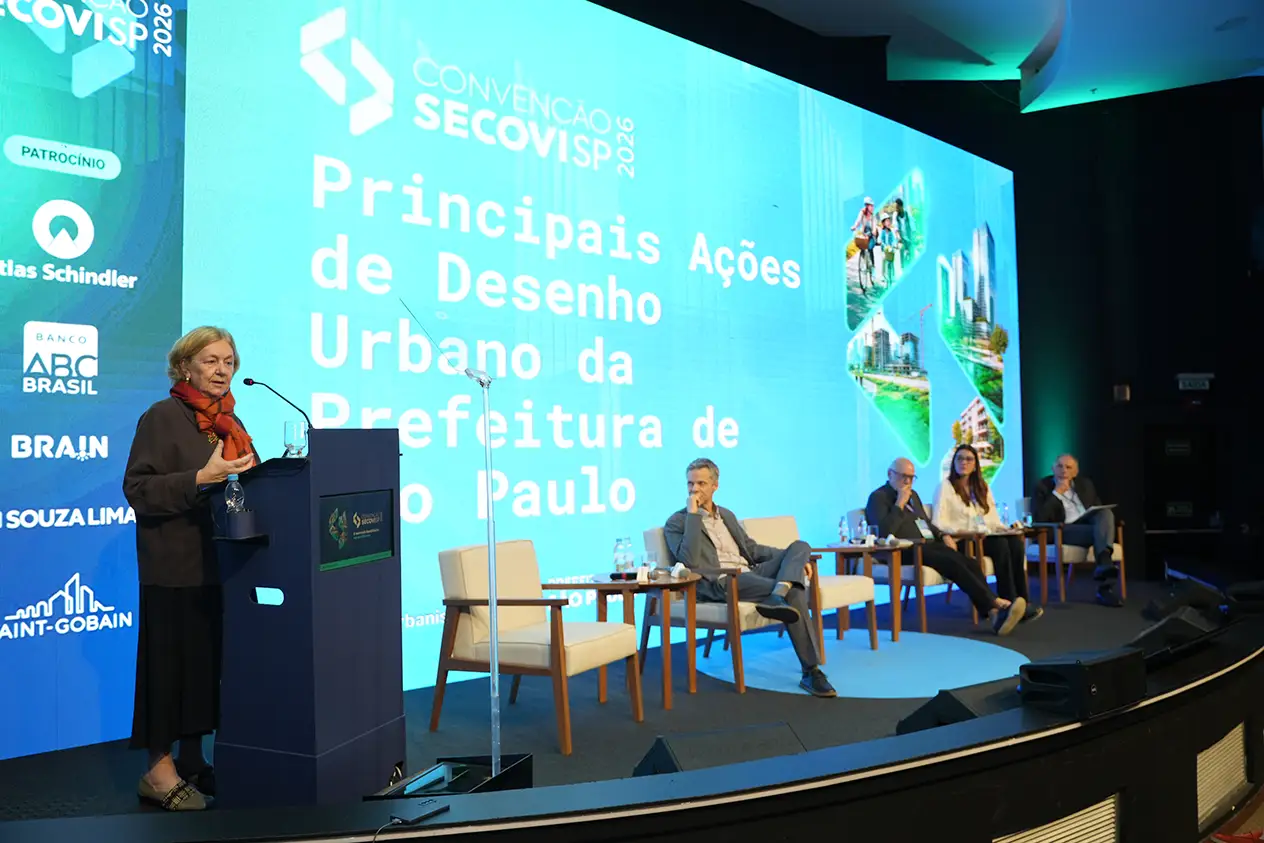
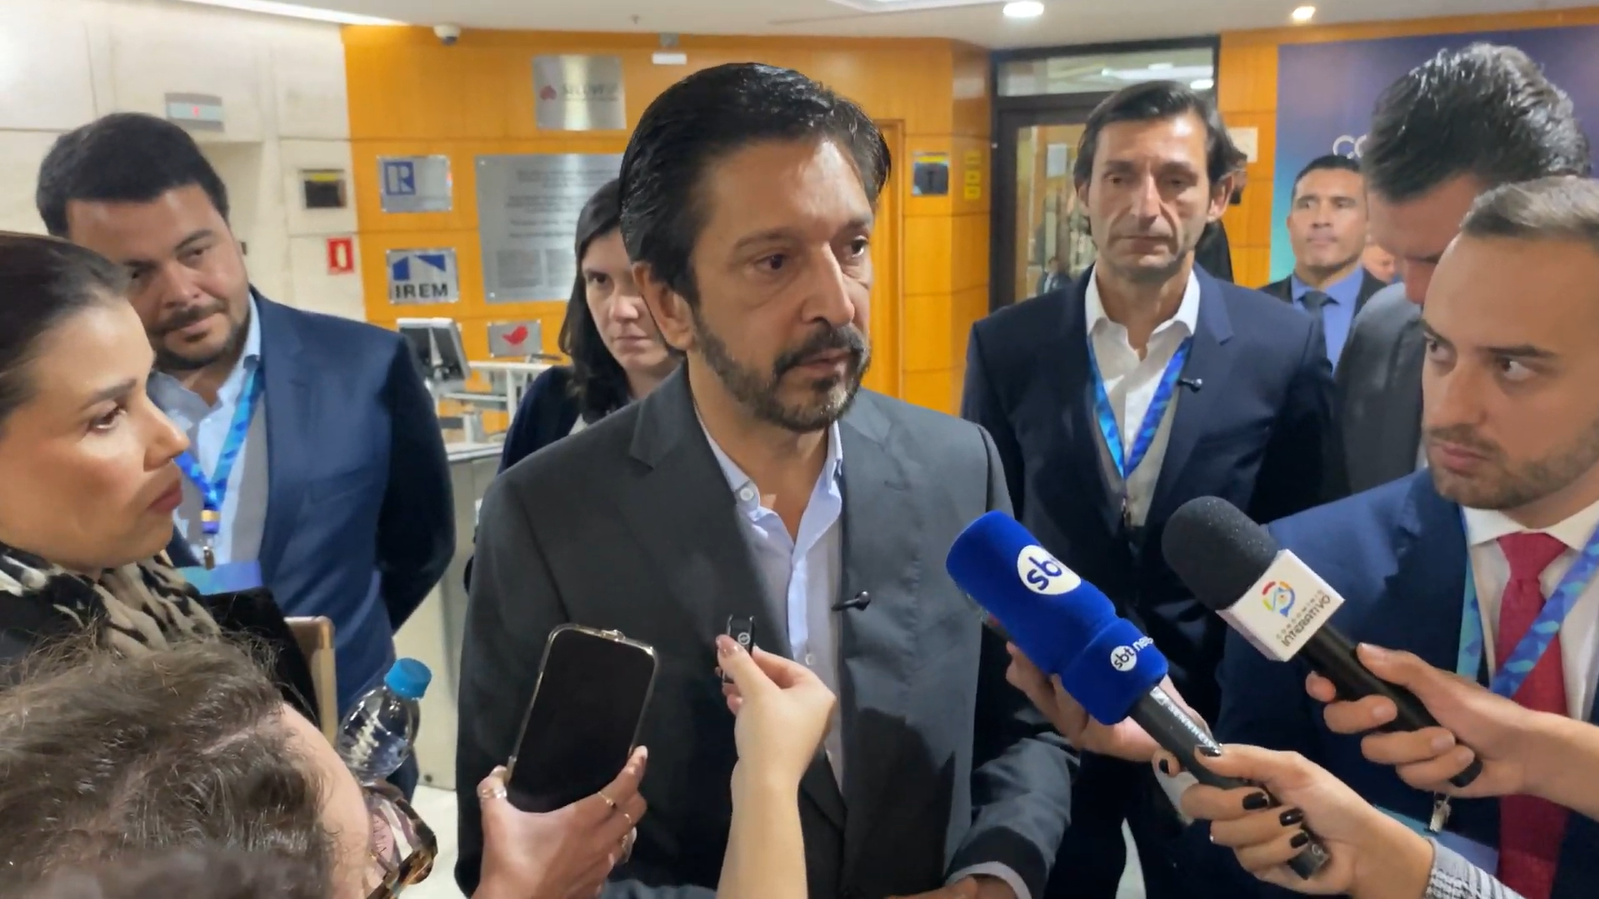
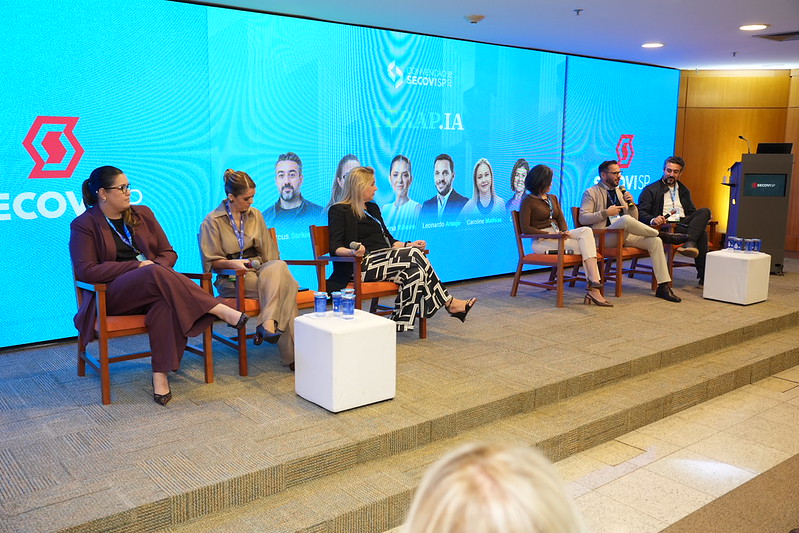
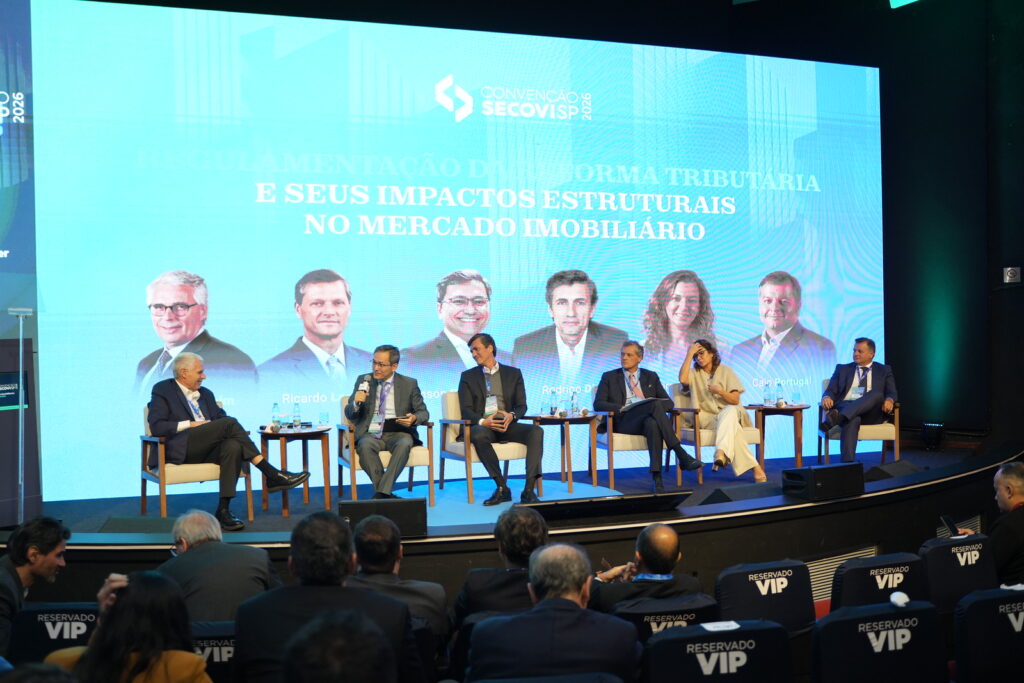
O tema foi debatido durante a Convenção Secovi-SP 2026, em painel que contou com a participação do secretário especial da Receita Federal, Robinson Barreirinhas, ao lado de representantes do Secovi-SP.
Desde então, o cronograma continuou avançando. A Receita Federal e o Comitê Gestor do IBS já divulgaram novas etapas para documentos fiscais eletrônicos e adaptação dos contribuintes ao novo modelo. O Portal VGV já vinha acompanhando os impactos da Reforma Tributária na incorporação imobiliária, especialmente em temas como RET, custos, fornecedores e adaptação dos sistemas.
Para as incorporadoras, portanto, a pergunta deixa de ser apenas quanto a reforma pode alterar a carga tributária.
A reforma tributária para incorporadoras também exige olhar para processos, sistemas e para a própria capacidade da empresa de operar dentro do novo modelo.
Passa a ser também: a empresa está preparada para operar dentro do novo sistema?
O setor imobiliário terá tratamento específico
A reforma substitui gradualmente parte dos atuais tributos sobre consumo por dois novos impostos: a CBS, de competência federal, e o IBS, compartilhado entre Estados e municípios. O processo de transição seguirá até 2033.
O setor imobiliário, porém, possui características específicas. Durante a Convenção Secovi-SP, Barreirinhas explicou que foram definidos redutores sobre as alíquotas de referência para determinadas operações imobiliárias.
Segundo o secretário, haverá redução de 50% da alíquota para operações de alienação de imóveis e de 70% para locações. A justificativa apresentada é que esses redutores foram calibrados para buscar a manutenção da carga tributária do setor nos níveis atuais.
É importante observar que esses percentuais representam reduções sobre a alíquota de referência, e não as alíquotas finais de tributação.
Para uma incorporadora, isso significa que a análise dos impactos precisa considerar o empreendimento, o regime utilizado, os créditos disponíveis e a própria estrutura financeira da operação.
E o RET das incorporações?
Um dos pontos que mais preocupam incorporadores é o futuro do Regime Especial de Tributação, o RET.
Dentro da reforma tributária para incorporadoras, esse é um dos temas que mais merecem atenção durante o período de transição.
Durante o painel, Robinson Barreirinhas afirmou que incorporadores terão um período adicional de transição em 2027 e 2028, podendo, dentro das condições previstas, manter na prática uma sistemática vinculada ao regime anterior.
O secretário resumiu a situação dizendo que a incorporação poderá continuar funcionando como se estivesse no RET, embora sob a estrutura criada pela nova legislação.
Isso cria um período importante para decisão.
A existência de uma transição não significa que a incorporadora possa simplesmente adiar o assunto.
Ao contrário.
Os próximos meses devem ser utilizados para comparar cenários, avaliar impactos tributários e entender qual alternativa faz mais sentido para cada empreendimento.
Reforma tributária também exige mudança de sistemas
Existe outro aspecto da reforma tributária para incorporadoras que pode ser tão relevante quanto a própria alíquota: a operação da empresa precisará acompanhar o novo modelo.
Isso significa que a reforma tributária para incorporadoras também será um desafio de tecnologia, integração de dados e revisão de processos internos.
A Receita Federal e o Comitê Gestor do IBS estabeleceram um cronograma para novos documentos fiscais eletrônicos.
Entre eles está a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, a NF-e ABI, criada especificamente para operações envolvendo alienação de imóveis. O cronograma oficial prevê obrigatoriedade a partir de 1º de dezembro de 2026, com o leiaute disponibilizado em setembro.
Isso significa adaptações em sistemas, cadastros, contabilidade e processos internos.
Durante a Convenção, representantes do setor demonstraram preocupação justamente com os prazos para adaptação dos sistemas das empresas. Barreirinhas afirmou que existem mecanismos de contingência para evitar que dificuldades técnicas interrompam as operações durante a transição.
Para incorporadoras menores, especialmente aquelas com estruturas administrativas mais enxutas, esse pode ser um dos principais desafios.
CIB cria uma nova camada de informação imobiliária
Outra mudança que merece atenção é o Cadastro Imobiliário Brasileiro, o CIB.
O sistema cria uma identificação nacional única para imóveis e integra informações provenientes de diferentes bases públicas.
Segundo a Receita Federal, o CIB funciona como uma espécie de “CPF do imóvel”, reunindo dados de imóveis urbanos e rurais dentro do Sistema Nacional de Gestão de Informações Territoriais.
Em 2026, as capitais e o Distrito Federal já estão inseridos no cronograma de integração. Para os demais municípios, a obrigatoriedade avança a partir de janeiro de 2027.
Na Convenção, Barreirinhas afirmou que a expectativa é construir um histórico nacional capaz de acompanhar propriedade, posse e obras realizadas em cada imóvel.
Para o mercado imobiliário, isso pode produzir efeitos que vão muito além da arrecadação.
No futuro, uma base mais integrada pode ampliar capacidade de cruzamento de informações e gerar novos dados sobre imóveis, transações e comportamento do mercado.
O impacto não ficará restrito ao departamento fiscal
Talvez esse seja o principal ponto para uma incorporadora. A reforma tributária para incorporadoras não deveria ficar restrita ao contador ou ao departamento tributário.
Na prática, a reforma tributária para incorporadoras pode afetar decisões que começam ainda na estruturação do empreendimento e seguem por todo o seu ciclo.
Ela pode interferir em:
- estruturação financeira dos empreendimentos;
- formação de preço;
- projeção de margem;
- contratação de fornecedores;
- gestão dos créditos tributários;
- sistemas de gestão;
- documentação das operações;
- fluxo de caixa;
- planejamento de novos projetos.
Uma mudança na estrutura tributária pode alterar a conta de um empreendimento ainda antes de seu lançamento.
Isso significa que áreas financeira, contábil, jurídica, desenvolvimento, tecnologia e direção precisam acompanhar a transição de forma integrada.
2027 começa antes de janeiro
Existe uma tendência natural de enxergar 2027 como o momento para começar as adaptações.
O cronograma mostra o contrário.
Algumas obrigações e documentos já entram em operação ainda em 2026, enquanto outras etapas passam a valer em janeiro. A transição geral do sistema seguirá gradualmente nos anos seguintes.
Por isso, o segundo semestre de 2026 deveria ser tratado como período de preparação.
A incorporadora precisa entender como seus empreendimentos atuais serão afetados, quais regras poderão ser utilizadas durante a transição e o que será necessário alterar em seus processos.
Esperar a virada do calendário pode significar começar tarde.
A leitura do Portal VGV
A reforma tributária costuma ser discutida a partir das alíquotas. Para uma incorporadora, entretanto, a discussão é maior.
Um empreendimento imobiliário atravessa anos entre aquisição do terreno, desenvolvimento, lançamento, construção, vendas e entrega. Isso significa que decisões tomadas sob uma regra tributária podem produzir efeitos financeiros quando outra estrutura já estiver em vigor.
É justamente por isso que a reforma tributária para incorporadoras precisa entrar no planejamento estratégico, e não apenas na rotina fiscal. A existência de redutores específicos e regras de transição é relevante para o setor. Mas a vantagem estará com as empresas que conseguirem antecipar impactos, simular cenários e adaptar processos antes que as mudanças se tornem obrigatórias.
A pergunta para o incorporador, portanto, não deveria ser:
“Quando a reforma tributária começa?”
Ela já começou.
A pergunta agora é:
“Quanto da minha operação já está preparado para 2027?”
Para ficar sempre bem informado sobre o mercado imobiliário, assine grátis o Boletim FOCO VGV, nossa newsletter quinzenal. Aproveite para se inscrever no principal canal sobre mercado imobiliário no YouTube.
Conheça o VGV HUB – Software com inteligência artificial para incorporadoras
A plataforma VGV HUB é apresentada como “a primeira plataforma que transforma dados de mercado, IA e conexões estratégicas em lançamentos imobiliários de alta performance”. (www.vgvhub.com.br/)
Principais funcionalidades:
- Dados econômicos e demográficos da região do empreendimento.
- Resumo da demanda imobiliária atualizada.
- Gestão de investidores (SCP), com relatórios e apresentações.
- Gerenciamento de projetos com lista de etapas do desenvolvimento imobiliário.