Dados da CBIC, Secovi-SP e ABRAINC mostram que vendas, lançamentos, oferta, funding e perfil de produto seguem dinâmicas distintas entre regiões e cidades. Para a incorporadora, a média nacional ajuda a entender o cenário, mas a decisão exige leitura regional e local.
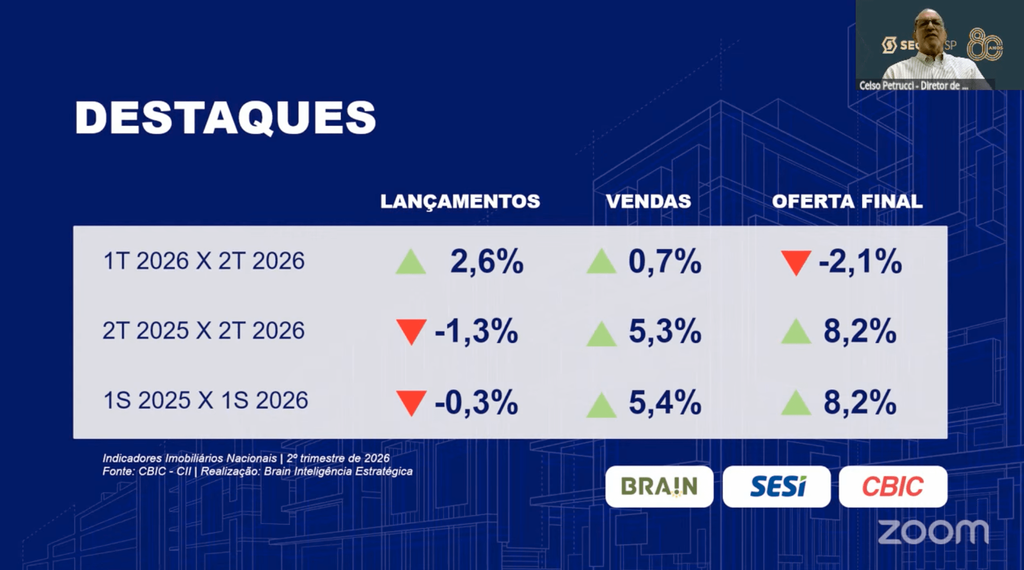
O mercado imobiliário brasileiro entrou no segundo semestre de 2026 com vendas em crescimento e lançamentos praticamente estáveis. No primeiro semestre, foram comercializadas 226.536 unidades residenciais novas, avanço de 5,4% sobre o mesmo período de 2025. Apenas no segundo trimestre, foram vendidas 113.676 unidades, alta de 5,3% na comparação anual, enquanto os lançamentos somaram 107.161 unidades, retração de 1,3%.
A fotografia nacional, no entanto, é apenas uma das camadas da análise. Quando os mesmos indicadores são observados por região, estoque, segmento, tipo de produto e disponibilidade de financiamento, surgem diferenças importantes. Uma incorporadora não desenvolve um empreendimento para a média estatística do Brasil. Ela atua em uma cidade específica, dentro de determinada microrregião, para um público definido e competindo com produtos que já estão sendo ofertados naquele mercado.
Por isso, acompanhar o desempenho agregado continua sendo relevante para entender o ambiente econômico e setorial, mas ele deve funcionar como ponto de partida. A decisão sobre onde comprar terreno, que produto desenvolver, quanto lançar e qual velocidade comercial esperar exige uma leitura muito mais próxima da realidade local.
Mercado imobiliário brasileiro opera em ritmos diferentes
Os dados regionais da CBIC deixam essa diferença bastante evidente. Na comparação entre o segundo trimestre de 2026 e o mesmo período do ano anterior, os lançamentos cresceram 24,6% no Nordeste, 19,1% no Centro-Oeste e 1,2% no Sudeste. No Sul, houve retração de 25,1%, enquanto no Norte a queda chegou a 35,2%.
Nas vendas, todas as regiões apresentaram resultado positivo, mas em intensidades muito distintas. O Centro-Oeste avançou 27,7%, o Norte 15%, o Nordeste 13,6%, o Sudeste 1,3% e o Sul 0,2%.
Esses números ajudam a dimensionar a limitação da média nacional. O crescimento de 5,3% nas vendas reúne, dentro do mesmo indicador, uma região avançando quase 28% e outra praticamente estável. Nos lançamentos ocorre algo semelhante: a pequena retração nacional de 1,3% combina mercados em forte expansão com outros que reduziram significativamente a colocação de novos produtos.
Essa diferença não significa, por si só, que determinada região seja melhor ou pior para incorporar. Ela mostra que o mercado imobiliário brasileiro é formado por realidades distintas e que a leitura precisa considerar a dinâmica específica de cada praça.
A oferta disponível muda novamente a análise
Ao final do segundo trimestre, havia 355.290 imóveis residenciais novos disponíveis para comercialização no país. O volume ficou 2,1% abaixo do primeiro trimestre, mas permaneceu 8,2% acima do observado no segundo trimestre de 2025.
Também nesse indicador o comportamento regional foi desigual. Na passagem do primeiro para o segundo trimestre, a oferta caiu 9% no Norte, 6,5% no Centro-Oeste, 5,1% no Sul e 3,3% no Nordeste. O Sudeste foi a única região a registrar crescimento, de 1,1%.
Na comparação anual, a oferta aumentou 17,8% no Sudeste e 13,1% no Centro-Oeste. No Sul, o avanço foi de apenas 0,6%. Nordeste e Norte apresentaram retrações de 0,4% e 15,8%, respectivamente.
Esses movimentos ajudam a diferenciar situações que poderiam parecer semelhantes em uma leitura superficial. Um mercado com vendas acelerando enquanto a oferta diminui apresenta condições diferentes de outro em que vendas e estoque avançam simultaneamente. Nos dois casos pode existir demanda, mas as decisões relacionadas a preço, faseamento, ritmo de lançamento e posicionamento comercial não necessariamente serão as mesmas.
Esse é um dos motivos pelos quais o estoque deve ser observado junto com vendas e lançamentos. Um bom desempenho comercial não é suficiente para definir uma oportunidade se a incorporadora desconhece quanto produto já existe disponível e quanto ainda chegará ao mercado.
MCMV tem peso relevante, mas não explica sozinho o comportamento regional
O Minha Casa, Minha Vida ocupa uma parcela importante do mercado imobiliário brasileiro. No segundo trimestre de 2026, o programa respondeu por 58% dos lançamentos residenciais pesquisados pela CBIC e por 51% das unidades vendidas.
A participação nos lançamentos também varia significativamente entre as regiões: 68% no Norte, 66% no Sudeste, 60% no Nordeste, 52% no Centro-Oeste e 29% no Sul.
Essa presença ajuda a compreender a composição atual do mercado, mas não permite concluir que o crescimento de uma região decorra exclusivamente do programa. Preço da terra, renda, estoque existente, dinâmica urbana, disponibilidade de crédito, perfil do comprador e viabilidade dos projetos também interferem na formação do resultado.
Os dados da ABRAINC-Fipe reforçam essa necessidade de separar as variáveis. Entre janeiro e abril de 2026, as vendas das incorporadoras participantes do indicador cresceram 11,4% em unidades. No MCMV, o avanço foi de 17,1%. No mesmo período, os lançamentos totais recuaram 3,7%, enquanto o comportamento entre os segmentos também apresentou diferenças.
Isso mostra que vendas, produção e composição de portfólio não necessariamente caminham na mesma direção. O desempenho de um segmento precisa ser analisado em conjunto com estoque, velocidade de absorção e pipeline de novos lançamentos.
Funding também interfere na leitura regional
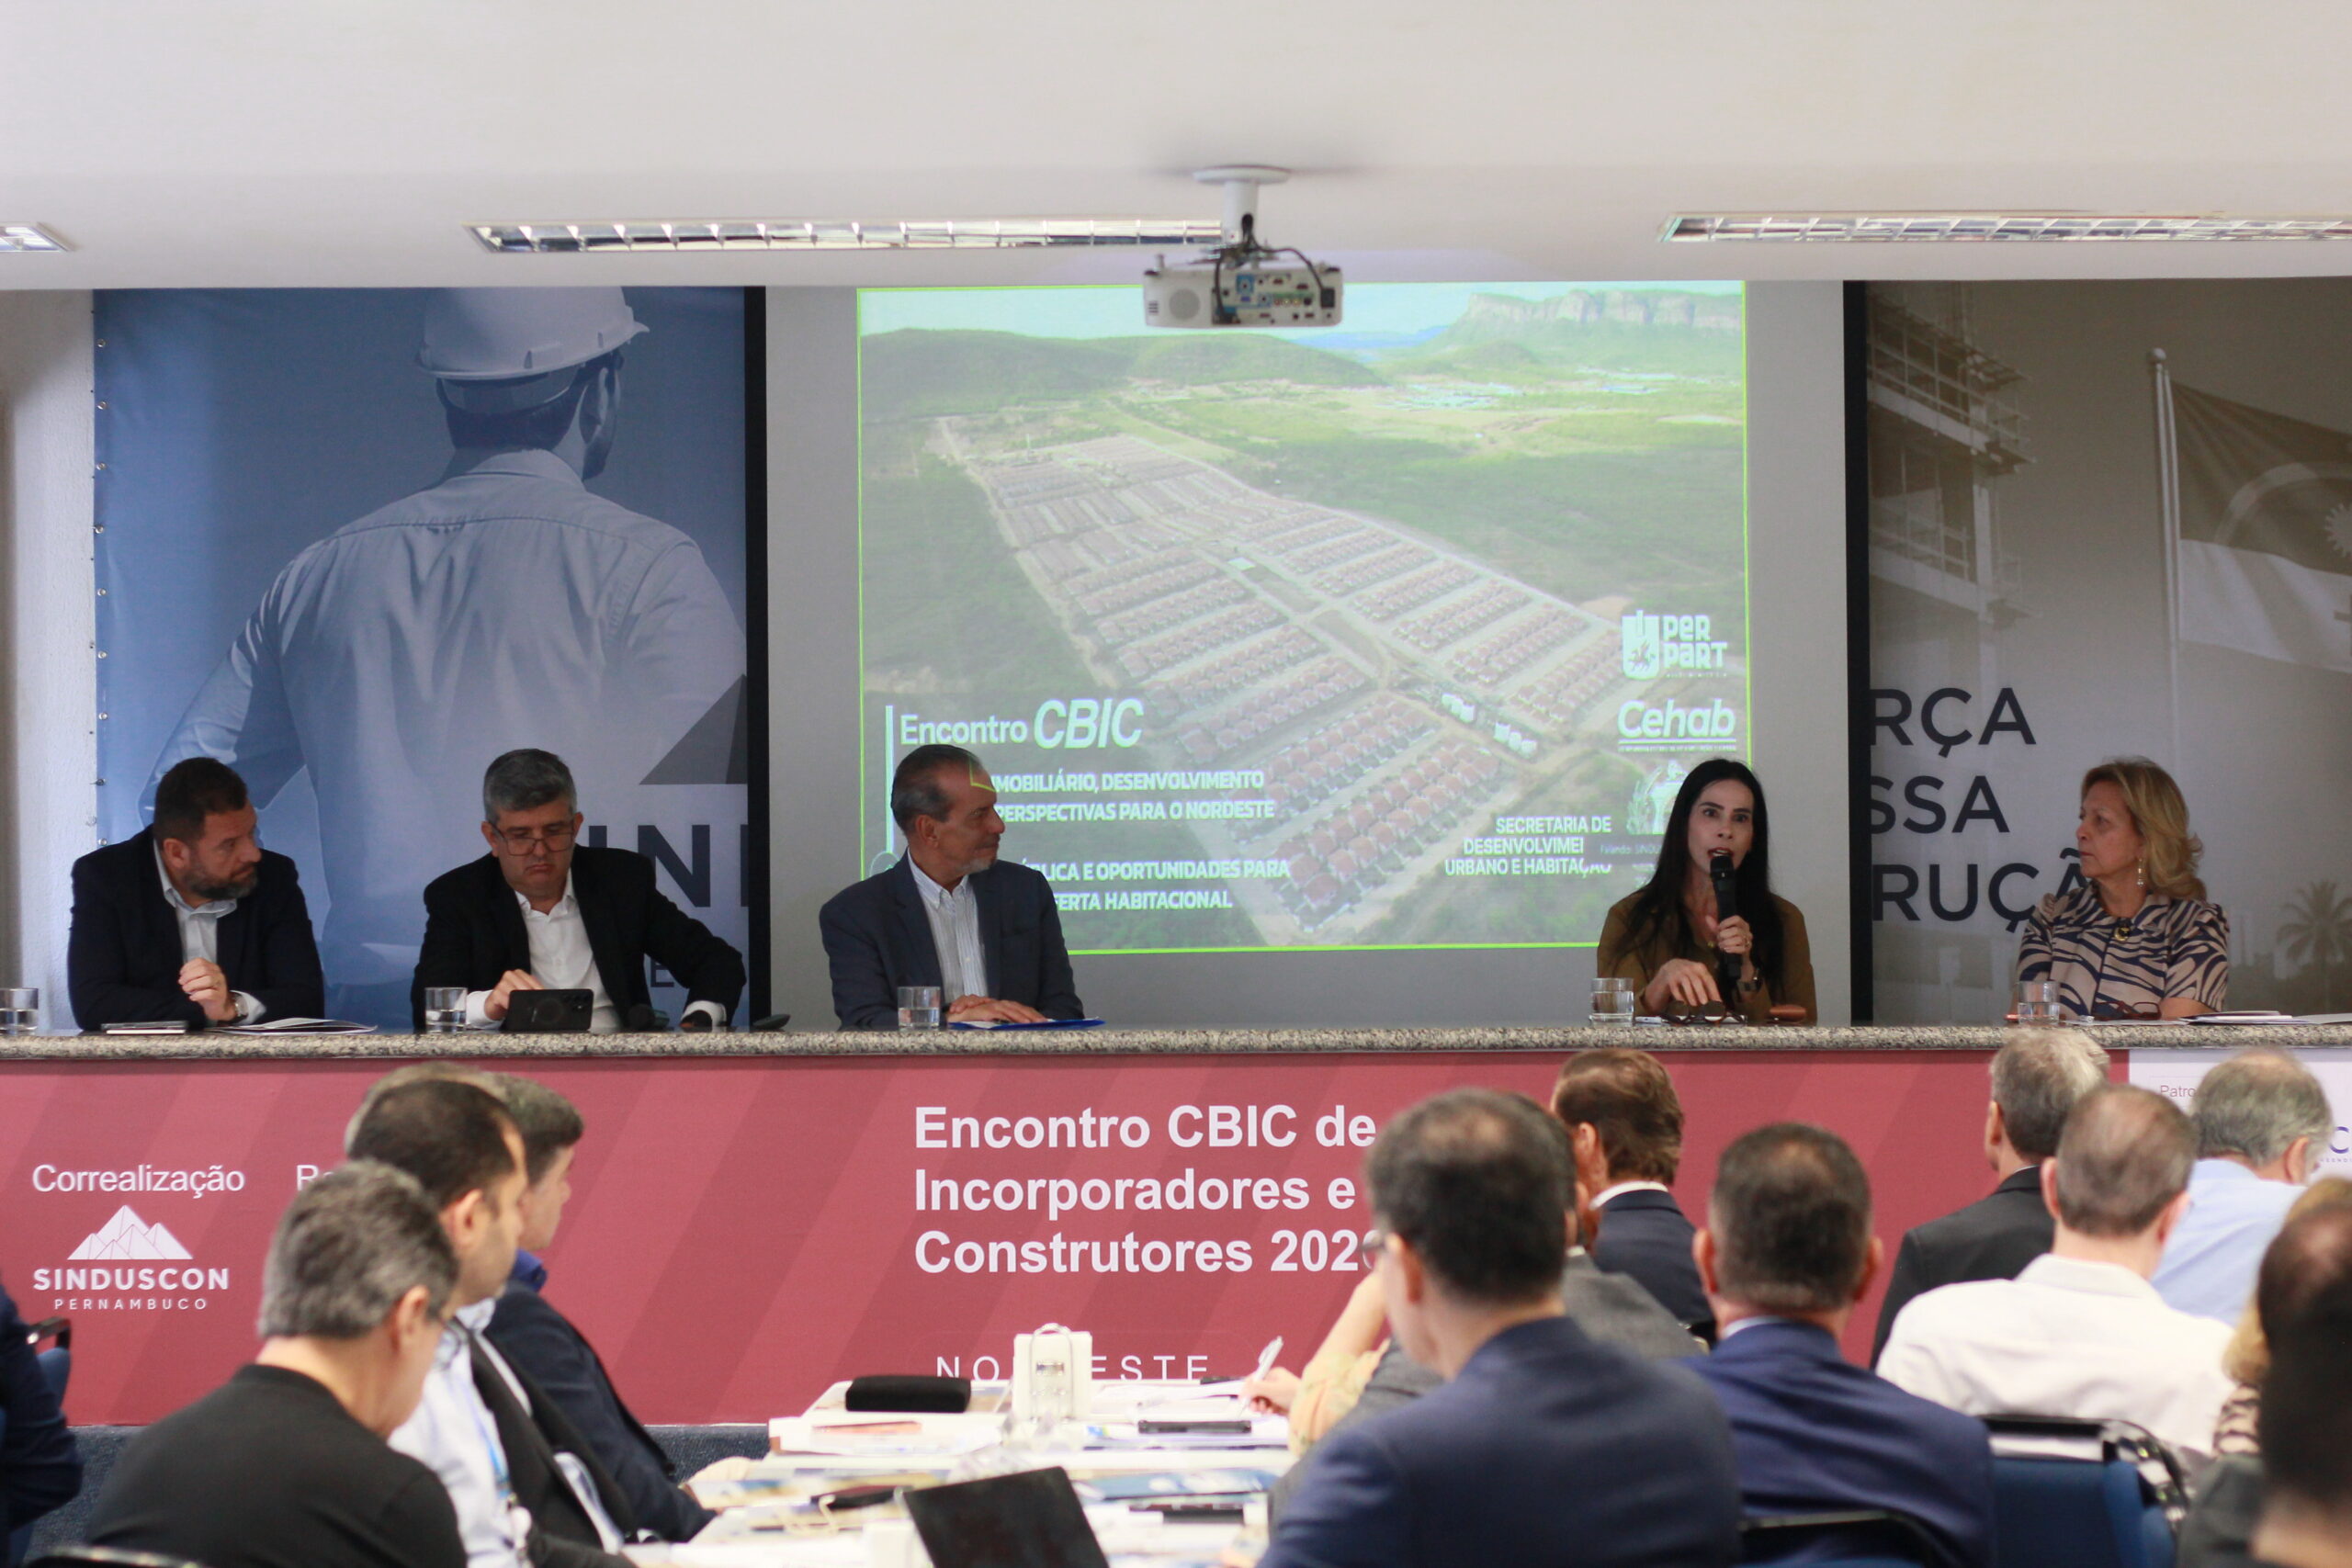
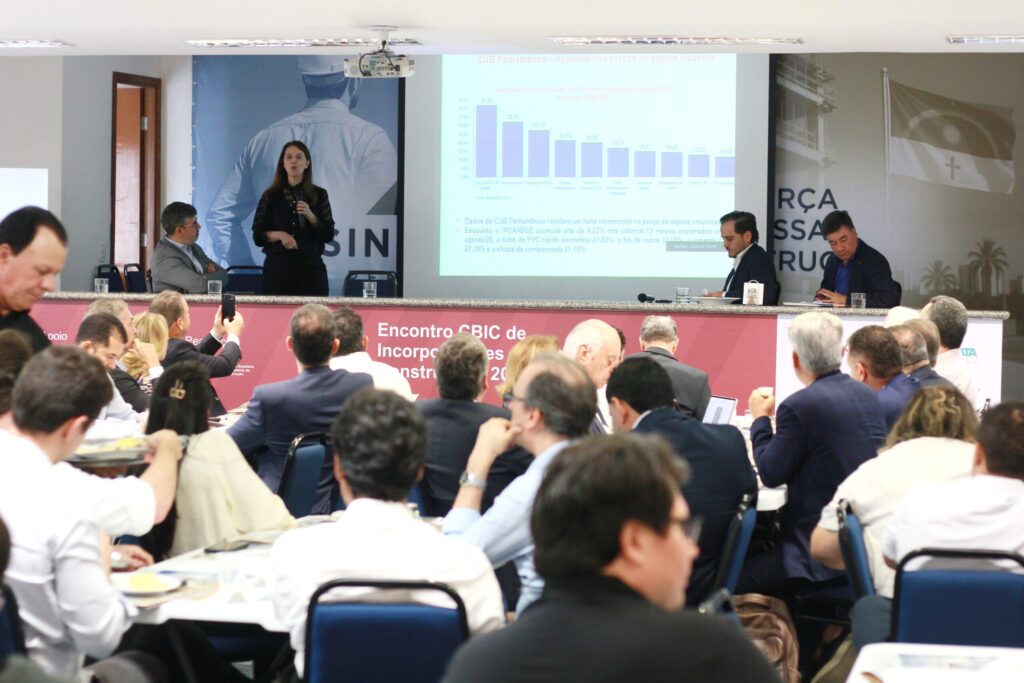
O encontro da CBIC com construtores e incorporadores realizado em Recife, em 18 de setembro, adicionou outra camada importante a essa discussão. Funding, FGTS, SBPE e mercado de capitais estiveram entre os principais temas debatidos, justamente pelo impacto que a disponibilidade de recursos exerce sobre a capacidade do setor sustentar novos ciclos de incorporação.
Durante o encontro, foi destacado que o volume de financiamento imobiliário pode superar R$ 400 bilhões em 2026. A discussão tratou do equilíbrio entre diferentes fontes de recursos e da necessidade de ampliar a oferta de crédito para acompanhar a atividade imobiliária.
Os números do primeiro semestre ajudam a dimensionar esse cenário. O financiamento para aquisição de imóveis com recursos do SBPE alcançou R$ 67,2 bilhões, crescimento de 12% frente ao mesmo período de 2025. Considerando aquisição e construção, o volume chegou a R$ 93,7 bilhões. Os recursos destinados especificamente à construção passaram de R$ 12,8 bilhões para R$ 26,5 bilhões. Já os financiamentos com recursos do FGTS somaram R$ 66,6 bilhões no semestre.
Para a incorporadora, funding não é apenas uma variável macroeconômica. Ele interfere tanto na capacidade do comprador financiar a aquisição quanto na estrutura financeira disponível para produção, compra de terrenos e desenvolvimento de novos empreendimentos.
Mercados com demanda semelhante podem apresentar respostas diferentes dependendo da disponibilidade de crédito para o público e das condições de financiamento dos próprios projetos. Por isso, a leitura regional precisa considerar também de que forma o capital chega a cada segmento.
Nordeste ajuda a mostrar por que uma explicação única é insuficiente
Os dados recentes do Nordeste são um bom exemplo da necessidade de combinar diferentes indicadores. No segundo trimestre de 2026, foram comercializadas 23.464 unidades residenciais na região, alta de 13,6% em relação ao mesmo período de 2025. Os lançamentos chegaram a 21.265 unidades, crescimento de 24,6%. O MCMV respondeu por cerca de 60% dos lançamentos no período.
A relevância desse resultado não está em atribuir o avanço regional a uma única variável. O próprio encontro realizado pela CBIC no Recife colocou lado a lado mercado, financiamento habitacional, FGTS, desenvolvimento urbano e características regionais. A discussão reforça que a expansão precisa ser compreendida dentro de um conjunto de fatores, e não apenas pela participação de determinado programa habitacional.
Na prática, preço da terra, disponibilidade de crédito, estoque, demanda, renda, desenvolvimento urbano e capacidade de produção formam uma combinação específica em cada mercado. É essa combinação, e não um único indicador, que interessa à incorporadora na avaliação de uma oportunidade.
São Paulo mostra por que a análise precisa chegar ao produto
A cidade de São Paulo oferece outro exemplo de como a leitura do mercado imobiliário brasileiro precisa avançar do cenário geral para a composição efetiva do produto.
Em julho de 2026, foram comercializadas 10.301 unidades residenciais novas na capital paulista. No acumulado entre agosto de 2025 e julho de 2026, o volume chegou a 118,1 mil unidades.
Os números de segmentação mostram uma camada adicional. Em maio, os imóveis de dois dormitórios representaram 65% das vendas do mês. As unidades entre 30 m² e 45 m² concentraram 64% das vendas e registraram VSO de 12,3%, o maior entre as faixas de área útil analisadas.
No mesmo período, 71% das unidades vendidas estavam enquadradas nas faixas consideradas pelo Secovi-SP como MCMV. Os demais segmentos responderam por 2.888 unidades e apresentaram VSO de 6,9%.
O volume total de vendas ajuda a dimensionar o tamanho da capital paulista, mas é a abertura por metragem, dormitório, preço e segmento que começa a orientar decisões de desenvolvimento. Uma incorporadora que observa apenas que São Paulo vende mais de 10 mil unidades em determinado mês ainda sabe pouco sobre o produto que deve desenvolver.
Dentro de um mesmo estado, cidades seguem comportamentos distintos
A diferença permanece quando a análise sai da capital e se aproxima de outros polos do estado. No primeiro trimestre de 2026, o levantamento do Secovi-SP com 42 cidades do Interior, Baixada Santista e Região Metropolitana registrou queda de 15% nos lançamentos e crescimento de 7,9% nas vendas.
As cidades pesquisadas reúnem cerca de 16 milhões de habitantes e representam parcela importante da população e da economia paulista, mas os próprios mercados que compõem esse universo apresentam características diferentes.
Sorocaba, Votorantim e Itu, por exemplo, comercializaram juntas 1.557 unidades no primeiro trimestre, das quais 978 estavam vinculadas ao MCMV. Em outros polos paulistas, produtos de médio e alto padrão têm participação mais relevante, inclusive com preços por metro quadrado significativamente superiores.
Esse comportamento reforça uma característica recorrente do mercado imobiliário brasileiro: dividir a análise apenas por estado ou região ainda pode ser amplo demais. Cidades relativamente próximas podem apresentar estoques, padrões de renda, ticket, participação de segmentos e velocidades de venda muito diferentes.
O que esses dados mudam para a incorporadora
O principal impacto está na profundidade da análise que antecede uma decisão. O cenário nacional ajuda a contextualizar crédito, confiança, juros e volume de mercado. O recorte regional mostra como esses fatores estão se distribuindo pelo país. A cidade aproxima a análise da demanda real, enquanto a microrregião revela concorrência, estoque, preço, perfil do público e capacidade de absorção.
É nesse nível que os dados deixam de ser apenas informação e passam a interferir diretamente no produto. Vendas, lançamentos, estoque, VSO, ticket, preço por metro quadrado, metragem, tipologia, renda, condições de crédito e pipeline competitivo precisam ser interpretados de maneira combinada.
Um mercado pode apresentar crescimento de vendas e, ao mesmo tempo, aumento relevante do estoque. Outro pode registrar poucos lançamentos, mas forte velocidade de absorção. Há ainda situações em que o desempenho regional é positivo, porém concentrado em determinado segmento ou faixa de produto.
Para quem incorpora, a análise precisa reduzir progressivamente a escala. O Brasil ajuda a compreender o ambiente, a região revela movimentos mais específicos, a cidade aproxima a leitura da realidade comercial e a microrregião mostra onde a competição efetivamente acontece.
É nessa etapa que pesquisa de mercado deixa de ser apenas acompanhamento de indicadores e passa a fazer parte da estratégia de incorporação.
Mercado imobiliário brasileiro exige leitura cada vez mais local
Os indicadores de 2026 mostram um mercado imobiliário brasileiro ativo, mas longe de apresentar comportamento uniforme. Vendas crescem em ritmos diferentes, lançamentos avançam em algumas regiões e recuam em outras, a oferta se movimenta de forma desigual e a estrutura de funding também interfere na capacidade de expansão.
A principal conclusão não está simplesmente em identificar onde houve maior crescimento. Está em compreender que a média nacional reúne mercados com características bastante distintas entre si.
Para a incorporadora, acompanhar os números nacionais continua sendo indispensável porque eles ajudam a entender o ambiente e identificar tendências mais amplas. A decisão de onde entrar, quanto lançar, qual produto desenvolver e como posicioná-lo, porém, depende de uma leitura muito mais próxima da realidade local.
A média nacional mostra o cenário. A inteligência regional e local ajuda a definir a estratégia.
Quer estruturar a inteligência de dados da sua incorporadora e tomar decisões mais seguras na concepção do seu projeto?
Fale com nossos consultores e agende uma conversa com a equipe do Grupo VGV
Para ficar sempre bem informado sobre o mercado imobiliário, assine grátis o Boletim FOCO VGV, nossa newsletter quinzenal. Aproveite para se inscrever no principal canal sobre mercado imobiliário no YouTube.