O cenário econômico 2027 já começa a fazer parte das decisões das incorporadoras, embora o Brasil ainda esteja a poucos dias do primeiro turno das eleições gerais, marcado para 4 de outubro. Enquanto grande parte da discussão pública está concentrada na disputa eleitoral, empresas do setor seguem comprando terrenos, avaliando viabilidades, estruturando funding e desenvolvendo produtos que chegarão ao mercado no próximo ano.
O resultado das eleições poderá influenciar políticas fiscais, habitacionais, regulatórias e econômicas, mas, para quem dirige uma incorporadora, reduzir toda a análise à pergunta sobre quem ocupará a Presidência seria pouco útil. O efeito sobre o setor tende a chegar por mecanismos muito mais concretos: juros, disponibilidade de crédito, inflação, funding, renda das famílias, programas habitacionais, custos de construção e confiança na economia.
A discussão empresarial, portanto, é outra: se algumas dessas variáveis seguirem uma direção diferente daquela projetada hoje, o pipeline da incorporadora continua fazendo sentido?
O cenário econômico 2027 já começou
O PIB brasileiro cresceu 0,5% no segundo trimestre de 2026 em relação ao trimestre anterior e 2% na comparação com o mesmo período de 2025. No mercado de trabalho, a taxa de desocupação estava em 5,3% no trimestre móvel encerrado em julho, com rendimento médio real habitual de R$ 3.762.
Esses indicadores ajudam a sustentar a demanda, mas convivem com um ambiente financeiro ainda restritivo. É justamente essa combinação que importa para a incorporação: uma economia pode continuar crescendo enquanto o crédito permanece caro, assim como um mercado de trabalho aquecido pode coexistir com parcelas de financiamento que limitam a capacidade de compra.
Para a incorporadora, olhar apenas os números nacionais também não basta. Como o Portal VGV mostrou na análise sobre como o mercado imobiliário brasileiro avança em ritmos diferentes, regiões e cidades apresentam comportamentos bastante distintos de vendas, lançamentos, estoque e composição de produto.
O cenário macro ajuda a definir o ambiente. A decisão sobre terreno, produto, preço e velocidade comercial continua sendo local.
Juros e funding seguem no centro da decisão
Na reunião de setembro, o Copom reduziu a Selic para 13,75% ao ano, dando continuidade ao ciclo de redução. Ao mesmo tempo, o Banco Central destacou que o cenário segue marcado por incerteza, expectativas de inflação desancoradas e riscos elevados. No cenário de referência do BC, a projeção para o IPCA é de 5,2% em 2026 e 3,9% em 2027.
Para o setor imobiliário, a direção da Selic importa, mas não é suficiente observar apenas se ela está subindo ou caindo. Custo de funding, risco, prazo, garantias e condições de mercado também interferem nas taxas finais cobradas dos compradores e das próprias empresas.
Do lado do cliente, uma mudança na taxa de financiamento altera a prestação e pode deslocar a capacidade de compra entre diferentes faixas de preço. Para a incorporadora, isso significa que um produto concebido hoje pode encontrar um consumidor com condições financeiras diferentes quando chegar ao lançamento.
Do lado empresarial, crédito à produção, dívida corporativa, antecipação de recebíveis e custo de oportunidade do capital próprio também alteram a rentabilidade. Por isso, o debate sobre funding imobiliário precisa fazer parte da estratégia, e não apenas da rotina da área financeira.
Os números recentes reforçam esse ponto. No primeiro semestre de 2026, o SBPE destinou R$ 67,2 bilhões à aquisição de imóveis, alta de 12% sobre o mesmo período de 2025. Somando aquisição e construção, o volume chegou a R$ 93,7 bilhões, crescimento de 29%.
Ou seja, juros elevados não significaram ausência de crédito. A questão é quanto esse dinheiro custa, de onde vem e em quais condições pode ser acessado.
Programas habitacionais mudam a conta do produto
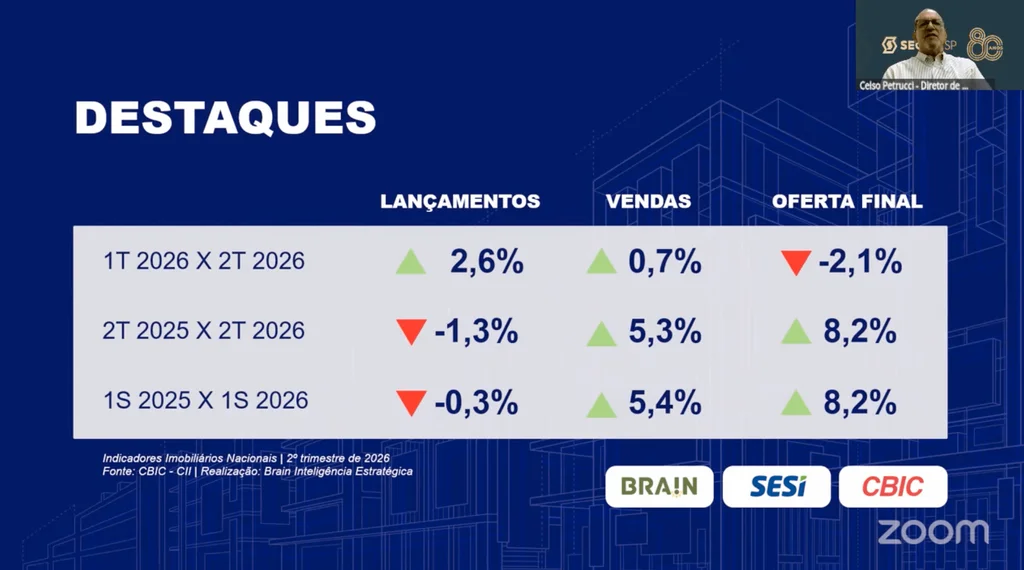
O Minha Casa, Minha Vida respondeu por 58% dos lançamentos residenciais pesquisados pela CBIC no segundo trimestre de 2026 e por 51% das unidades vendidas no período. No primeiro semestre, o mercado residencial novo comercializou 226.536 unidades, crescimento de 5,4% sobre o mesmo período do ano anterior.
Em setembro, o Conselho Curador do FGTS acrescentou R$ 500 milhões ao orçamento destinado a subsídios habitacionais, elevando de R$ 12,5 bilhões para R$ 13 bilhões os recursos para as faixas 1 e 2 do programa em 2026.
Para uma incorporadora, essas decisões não pertencem apenas ao debate de política pública. Mudanças em subsídio, faixas de renda, limite de valor do imóvel ou regras de financiamento podem alterar público, produto, preço e viabilidade de um empreendimento.
Esse é um tema que o Portal VGV já vem acompanhando, inclusive na discussão sobre o Minha Casa Minha Vida Faixa 2 e seus gargalos atuais.
Para 2027, talvez seja mais útil identificar quanto do pipeline depende das regras atuais do que tentar antecipar quais alterações um futuro governo poderá fazer.
Mercado de capitais amplia as alternativas
O mercado de capitais também ganhou relevância nessa discussão. Entre janeiro e agosto de 2026, as emissões domésticas somaram aproximadamente R$ 485 bilhões, crescimento de 7,1% sobre o mesmo período de 2025. Somente em agosto, foram R$ 48,8 bilhões em ofertas encerradas.
Nem todo esse volume está ligado ao mercado imobiliário, mas o crescimento e a diversificação dos instrumentos disponíveis ampliam as possibilidades de estruturação financeira das empresas. Para acessar essas alternativas em boas condições, porém, governança, previsibilidade de caixa, garantias e qualidade dos recebíveis ganham importância.
Por isso, a pergunta para 2027 não é apenas se haverá capital disponível. É também quais incorporadoras estarão estruturadas para captá-lo sem comprometer excessivamente margem, caixa ou flexibilidade futura.
Custos continuam pressionando a viabilidade
Do outro lado da equação estão os custos. O Sinapi registrou alta de 0,44% em agosto de 2026, acumulando 5,41% no ano e 7,03% em 12 meses.
A incorporadora precisa observar esse movimento junto com preço do terreno, despesas financeiras, prazo de obra e capacidade de repasse. Uma melhora futura nas condições de financiamento pode ampliar a demanda, mas não recupera automaticamente uma margem que já tenha sido pressionada por aumento de custos.
Há ainda uma mudança que independe do resultado eleitoral: a implantação da reforma tributária. Como mostramos na matéria Reforma tributária para incorporadoras: 2027 começa agora, sistemas, contratos, formação de preço, planejamento financeiro e processos internos já precisam entrar no radar das empresas.
Esse conjunto de fatores mostra por que o incorporador precisa compreender cada vez mais temas que vão além do desenvolvimento físico do empreendimento, uma discussão que também aprofundamos em O incorporador precisa entender mais do que incorporação.
Três cenários para testar o pipeline de 2027
Em vez de tentar prever qual será o cenário econômico no próximo ano, a incorporadora pode testar seus empreendimentos em ambientes diferentes. Não se trata de atribuir probabilidades, muito menos de relacionar cada cenário a um candidato. O objetivo é entender como a operação responde quando algumas variáveis mudam.
1. Inflação converge e juros continuam recuando
Caso a inflação permita a continuidade gradual do ciclo de redução dos juros, algumas condições financeiras podem melhorar para compradores e empresas. Isso pode ampliar a capacidade de financiamento em determinados segmentos e reduzir parte do custo de capital das operações.
Mesmo nesse ambiente, o ideal é evitar viabilidades que dependam de uma queda agressiva das taxas para funcionar. Um empreendimento saudável deveria fazer sentido nas condições atuais e ganhar potencial adicional se o ambiente financeiro se tornar mais favorável.
2. Juros permanecem elevados por mais tempo
Se a inflação e as expectativas exigirem cautela adicional, o processo de redução pode acontecer de forma mais lenta. Nesse caso, crédito pode continuar disponível, mas custo financeiro, margem, velocidade de vendas e adequação do produto à renda permanecem no centro da decisão.
Para empresas com vários projetos simultâneos, isso aumenta a importância de priorizar capital. A discussão deixa de ser apenas quanto lançar e passa a envolver qual empreendimento merece receber recursos primeiro.
3. A volatilidade aumenta o prêmio de risco
Também é necessário testar um ambiente em que fatores fiscais, econômicos ou externos elevem o prêmio exigido por investidores e financiadores. Mesmo sem uma mudança proporcional na Selic, taxas de mercado podem aumentar e alterar o custo de dívida, securitização ou outras estruturas de captação.
Nesse cenário, projetos concebidos sob determinada estrutura financeira podem precisar ser revistos. Liquidez, governança e capacidade de ajustar o ritmo do pipeline passam a ter ainda mais valor.
O que muda para a incorporadora?
A principal conclusão é que 2027 não começa em janeiro nem depois da eleição. Terrenos adquiridos agora poderão gerar produtos comercializados sob outras condições de crédito; lançamentos previstos para o próximo ano poderão encontrar compradores com capacidade financeira diferente; e operações estruturadas hoje podem atravessar outro ambiente de taxas.
Na prática, quatro temas deveriam estar no centro da mesa da diretoria: pipeline, produto, capital e ritmo de lançamento. Cada empreendimento precisa suportar cenários suficientemente diferentes para mostrar até onde preço, velocidade comercial, custos e despesas financeiras podem variar sem comprometer a estratégia.
No produto, isso significa testar a relação entre preço e capacidade de compra. No pipeline, identificar quais projetos continuam viáveis mesmo em condições menos favoráveis. Na estrutura financeira, entender dependências excessivas de uma única fonte de funding. E nos lançamentos, equilibrar oportunidade e disciplina para evitar tanto a paralisia pela incerteza quanto decisões baseadas em otimismo excessivo.
Da análise para a gestão
Construir cenários é apenas parte do trabalho. O desafio seguinte é transformar dados, estudos e premissas em decisões que possam ser acompanhadas ao longo do desenvolvimento do empreendimento.
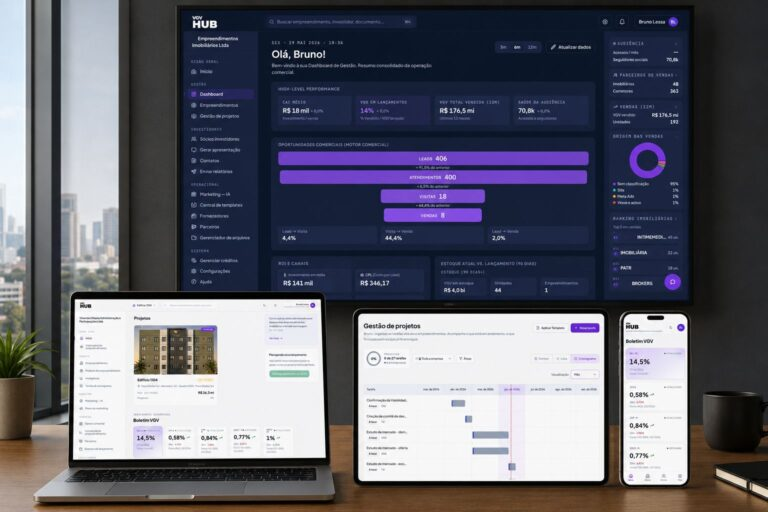
É justamente nessa conexão entre inteligência de mercado e gestão que entra o VGV HUB. A plataforma reúne dados de mercado, análises e gestão dos projetos para ajudar incorporadoras a organizar informações e acompanhar decisões desde as etapas iniciais do desenvolvimento.

Cenário econômico 2027 exige preparação, não adivinhação
O cenário econômico 2027 ainda será influenciado por decisões que não foram tomadas e indicadores que continuarão mudando. A eleição é uma parte relevante desse processo, mas não fornece sozinha uma resposta sobre crédito, funding, demanda, custos ou rentabilidade.
Para as incorporadoras, talvez exista mais valor em preparar a empresa para diferentes combinações dessas variáveis do que tentar descobrir antecipadamente qual delas prevalecerá. Em um setor de ciclos longos, as decisões tomadas agora sobre terreno, produto, caixa, capital e lançamento já estão desenhando a posição que cada companhia terá no próximo ano.
A pergunta para a próxima reunião de diretoria, portanto, pode ser mais útil do que qualquer tentativa de previsão eleitoral:
se o cenário de 2027 for diferente daquele projetado hoje, nossa estratégia continua de pé?
Quer estruturar a inteligência de dados da sua incorporadora e tomar decisões mais seguras na concepção do seu projeto?
Fale com nossos consultores e agende uma conversa com a equipe do Grupo VGV
Para ficar sempre bem informado sobre o mercado imobiliário, assine grátis o Boletim VGV, nossa newsletter quinzenal. Aproveite para se inscrever no principal canal sobre mercado imobiliário no YouTube.